
Pivo bez bločku v múzeu: Finančná správa vysvetľuje, či krčma môže brať za tovar dobrovoľný príspevok
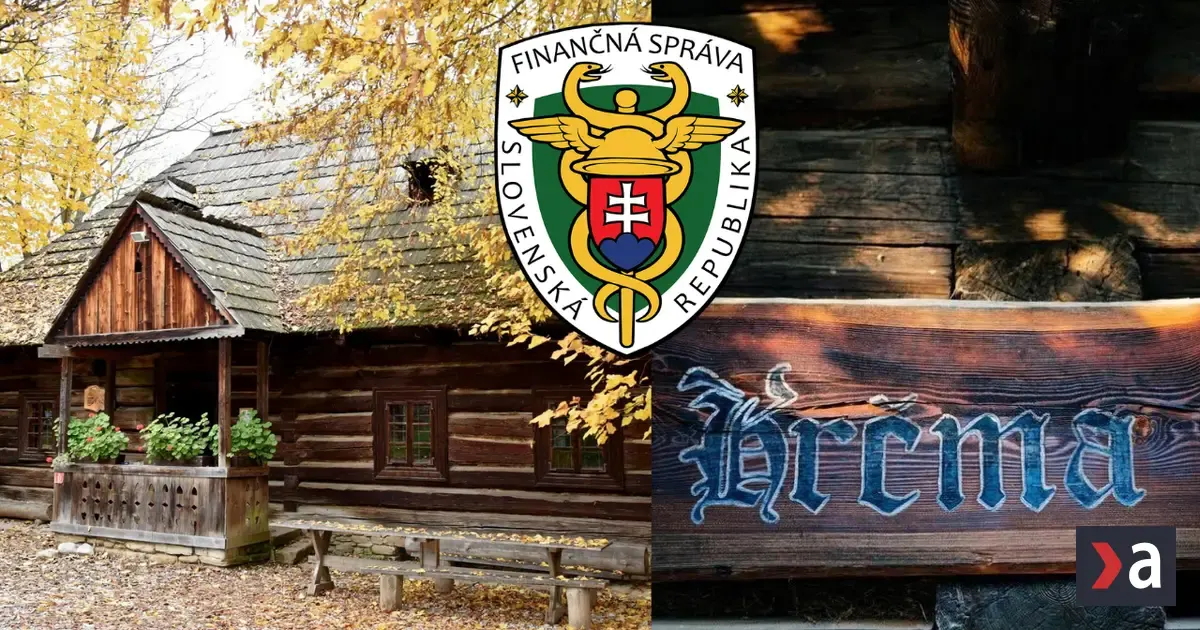
Redakcia navštívila legendárnu krčmu z Oravskej Polhory, ktorá sa nachádza v areáli Múzea slovenskej dediny v Martine. Cieľom návštevy bolo overiť tvrdenie riaditeľky Slovenského národného múzea v Martine Zuzany Ďurčovej, že podnik je počas bežných dní zatvorený a občerstvenie poskytuje len počas podujatí.
Pri návšteve sa však ukázalo, že krčma funguje aj v bežný deň a návštevníci sa v nej môžu občerstviť. Redakcia si objednala občerstvenie, za ktoré zaplatila, no nedostala daňový doklad.
Riaditeľka Ďurčová na otázku, prečo krčma neposkytla doklad, odpovedala, že ak zákazník nakupuje na báze dobrovoľného príspevku na chod múzea a občianskeho združenia, bloček nemusia poskytnúť. Všetky dobrovoľné príspevky sú podľa nej použité na nákup krmiva pre zvieratá a na výdavky, ktoré nevedia pokryť z vlastných zdrojov a rozpočtu.
Obsluha však pri platení žiadny dobrovoľný príspevok nespomenula. V krčme bol navyše dostupný cenník ponúkaných produktov. Prítomnosť vytlačeného cenníka potvrdili aj čitatelia na sociálnej sieti, ktorí podnik v minulosti navštívili.
Redakcia sa preto obrátila na Finančnú správu s otázkami, či je opísaná forma podnikania v poriadku a či plánuje krčmu skontrolovať.
Hovorca Finančnej správy Daniel Kováč potvrdil, že sa zaoberajú všetkými podnetmi a potenciálne riziko identifikujú aj na základe verejne dostupných informácií. O konkrétnych krokoch voči konkrétnym subjektom však z dôvodu daňového tajomstva informovať nemôže.
„Na základe poskytnutých údajov ďalej uvádzame, že ak má krčma stanovený cenník, nemôže ísť o dobrovoľný príspevok. Zákon o evidencii tržieb pojem dobrovoľný príspevok nedefinuje/nepozná,“ upozornil Kováč.
Rozpočtová alebo príspevková organizácia, ktorá vykonáva kultúrnu činnosť v súlade so zriaďovacou listinou a bez oprávnenia na podnikanie, sa podľa Finančnej správy nepovažuje za predávajúceho v zmysle zákona o evidencii tržieb a nevzniká jej povinnosť evidovať tržby v pokladnici eKasa.
„Ak však takáto organizácia vykonáva aj inú činnosť nad rámec zriaďovacej listiny, najmä činnosť vykonávanú na základe živnostenského oprávnenia alebo iného oprávnenia na podnikanie (napr. prevádzkovanie bufetu/krčmy pre verejnosť, komerčné prenájmy priestorov, poskytovanie reklamných služieb a pod.), ide už o podnikanie v zmysle § 2 ods. 2 Obchodného zákonníka a na prijaté tržby z tejto činnosti vzniká povinnosť evidovať tržby v pokladnici eKasa,“ vysvetlil hovorca Kováč.
Ak predávajúci predáva tovar alebo poskytuje službu bez živnostenského oprávnenia, postupuje v rozpore so živnostenským zákonom. Pri takomto zistení oznámi daňový alebo colný úrad tento krok príslušnému živnostenskému úradu.